Domain creativas.de kaufen?
Wir ziehen mit dem Projekt
creativas.de um.
Sind Sie am Kauf der Domain
creativas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain creativas.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Die Lichtung der Kreativität - Deine Ideen zum Leben erwecken - Benno Lindenfeld, Audio, 4067248399590Die Lichtung Der Kreativität - Deine Ideen Zum Leben Erwecken Von Benno Lindenfeld, Christiane Heyn Verlag, Sprecher: Benno Lindenfeld, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst, Design und die »Technisierte Ästhetik«, Fachbücher von Lars C. Grabbe, Tobias Held, Christiane WagnerLang lebe die Maschine, lang lebe die Technik! In den zivilisatorischen Unwägbarkeiten der Technisierung zeigt sich das Kreative heutzutage an der Schnittstelle von Technik und Ästhetik, innerhalb der schöpferischen Unvorhersehbarkeit der neuen Apparate und im Kontext einer bereits mannigfaltig in der Alltagskultur verankerten Maschinen-Ästhetik. Seitdem dies der soziokulturelle Regelfall geworden ist, sind unterschiedlichste kommunikative Transformationen durch grafische und interaktive Interfaces entstanden. Diese haben zu allgemeinen Veränderungen in der subjektiven Wahrnehmung von analogen und digitalen Medien geführt. Geprägt von Vernetzung, Hyperlokalität, Hybridisierung, Cyborgisierung und Multimedialität bringen sie eine dezidiert technisierte Ästhetik zum Ausdruck bzw. leiteten sie eine solche ein. Dieser Band der Reihe Welt Gestalten versammelt interdisziplinäre Beiträge, welche die Logik der Technisierung mit einer Logik des Ästhetischen systematisch in Beziehung setzen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
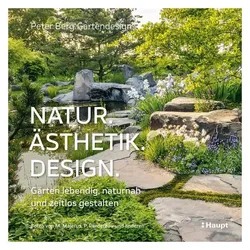
Natur, Ästhetik, Design, Fachbücher von Peter BergDas Buch "Natur, Ästhetik, Design" von Peter Berg bietet eine umfassende Anleitung zur Gestaltung lebendiger und naturnaher Gärten. Es zeigt, wie Gärten harmonisch in die Umgebung integriert werden können, wobei die individuellen Wünsche der Gartenbesitzer stets im Vordergrund stehen. Berg und sein Team demonstrieren meisterhaft, wie das Zusammenspiel von Naturstein, Pflanzen und Wasser selbst in herausfordernden Hanglagen zur Geltung kommt. In dieser überarbeiteten Neuausgabe werden 14 der schönsten und international ausgezeichneten Gartenanlagen vorgestellt, die als Inspirationsquelle für die eigene Gartengestaltung dienen. Die opulente Bebilderung, ergänzt durch Fotografien renommierter Künstler, macht das Buch nicht nur informativ, sondern auch visuell ansprechend. Die Leserinnen und Leser erhalten wertvolle Anregungen, um ihre Gärten in wahre Naturparadiese zu verwandeln.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Inspiration 2.0 - Ideen finden & Vorstellungskraft entwickeln - Hypnose - Alfred Pöltel, Audio, 9783986467784Inspiration 2.0 - Ideen Finden & Vorstellungskraft Entwickeln - Hypnose Von Alfred Pöltel, Gd Publishing, 978-3-9864677-8-4, Sprecher: Marvin Krause, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Lichtung der Kreativität - Deine Ideen zum Leben erwecken - Benno Lindenfeld, Audio, 4067248399590Die Lichtung Der Kreativität - Deine Ideen Zum Leben Erwecken Von Benno Lindenfeld, Christiane Heyn Verlag, Sprecher: Benno Lindenfeld, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Kunst, Design und die »Technisierte Ästhetik«, Fachbücher von Lars C. Grabbe, Tobias Held, Christiane WagnerLang lebe die Maschine, lang lebe die Technik! In den zivilisatorischen Unwägbarkeiten der Technisierung zeigt sich das Kreative heutzutage an der Schnittstelle von Technik und Ästhetik, innerhalb der schöpferischen Unvorhersehbarkeit der neuen Apparate und im Kontext einer bereits mannigfaltig in der Alltagskultur verankerten Maschinen-Ästhetik. Seitdem dies der soziokulturelle Regelfall geworden ist, sind unterschiedlichste kommunikative Transformationen durch grafische und interaktive Interfaces entstanden. Diese haben zu allgemeinen Veränderungen in der subjektiven Wahrnehmung von analogen und digitalen Medien geführt. Geprägt von Vernetzung, Hyperlokalität, Hybridisierung, Cyborgisierung und Multimedialität bringen sie eine dezidiert technisierte Ästhetik zum Ausdruck bzw. leiteten sie eine solche ein. Dieser Band der Reihe Welt Gestalten versammelt interdisziplinäre Beiträge, welche die Logik der Technisierung mit einer Logik des Ästhetischen systematisch in Beziehung setzen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Natur, Ästhetik, Design, Fachbücher von Peter BergDas Buch "Natur, Ästhetik, Design" von Peter Berg bietet eine umfassende Anleitung zur Gestaltung lebendiger und naturnaher Gärten. Es zeigt, wie Gärten harmonisch in die Umgebung integriert werden können, wobei die individuellen Wünsche der Gartenbesitzer stets im Vordergrund stehen. Berg und sein Team demonstrieren meisterhaft, wie das Zusammenspiel von Naturstein, Pflanzen und Wasser selbst in herausfordernden Hanglagen zur Geltung kommt. In dieser überarbeiteten Neuausgabe werden 14 der schönsten und international ausgezeichneten Gartenanlagen vorgestellt, die als Inspirationsquelle für die eigene Gartengestaltung dienen. Die opulente Bebilderung, ergänzt durch Fotografien renommierter Künstler, macht das Buch nicht nur informativ, sondern auch visuell ansprechend. Die Leserinnen und Leser erhalten wertvolle Anregungen, um ihre Gärten in wahre Naturparadiese zu verwandeln.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moral und Ethik - Kunst und Ästhetik, Fachbücher von Fuat SanacDas Buch "Moral und Ethik - Kunst und Ästhetik" von Fuat Sanac bietet eine fundierte Einführung in die moralischen und ethischen Prinzipien des Islam sowie deren Einfluss auf Kunst und Ästhetik. Es richtet sich an Leser, die sich mit diesen Themen auseinandersetzen möchten, ohne bereits über umfassende Vorkenntnisse zu verfügen. Der Autor verfolgt das Ziel, den Islam aus seinen Quellen zu verstehen und die kulturellen Hintergründe der muslimischen Völker zu beleuchten. Dabei werden die ethischen Eigenschaften, die ein aufgeklärter Muslim besitzen sollte, sowie die kulturellen Ausdrucksformen in Architektur und Literatur behandelt. Das Buch ist nicht als vollständige Geschichte des Islam konzipiert, sondern als Wegweiser, der die Spuren des Islam auf verschiedenen Kontinenten nachzeichnet. Es ist ein wertvolles Werk für alle, die sich für die Verbindung von Religion, Ethik und Kunst interessieren.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.